Update: 27 oktober 2026
Herschreven voor kopers die in Nederland wonen, met de nadruk op kleine aankopen. Nieuw: de officiële OMI-prijzen over het eerste halfjaar van 2026 voor Taormina, Cefalù, Ortigia en twee binnenlandse gemeenten met een 1-euro-project, de Siciliaanse cijfers uit het Rapporto Immobiliare 2026, de echte voorwaarden van het project in Mussomeli, wat een kleine Italiaanse hypotheek aan vaste kosten meebrengt (met rekenvoorbeelden) en de route met eigen geld uit Nederland. Geschrapt: de vraagprijzen van begin 2026 zonder bron, de geschatte groei van 15% in buitenlandse kopers, het niet bevestigde nieuwe programma in Naro en de rentepassage uit de update van september; daarvoor in de plaats staan de voorwaarden van een Siciliaanse bank per 1 oktober 2026.
Twee markten op één eiland
Cijfers laatst gecontroleerd:
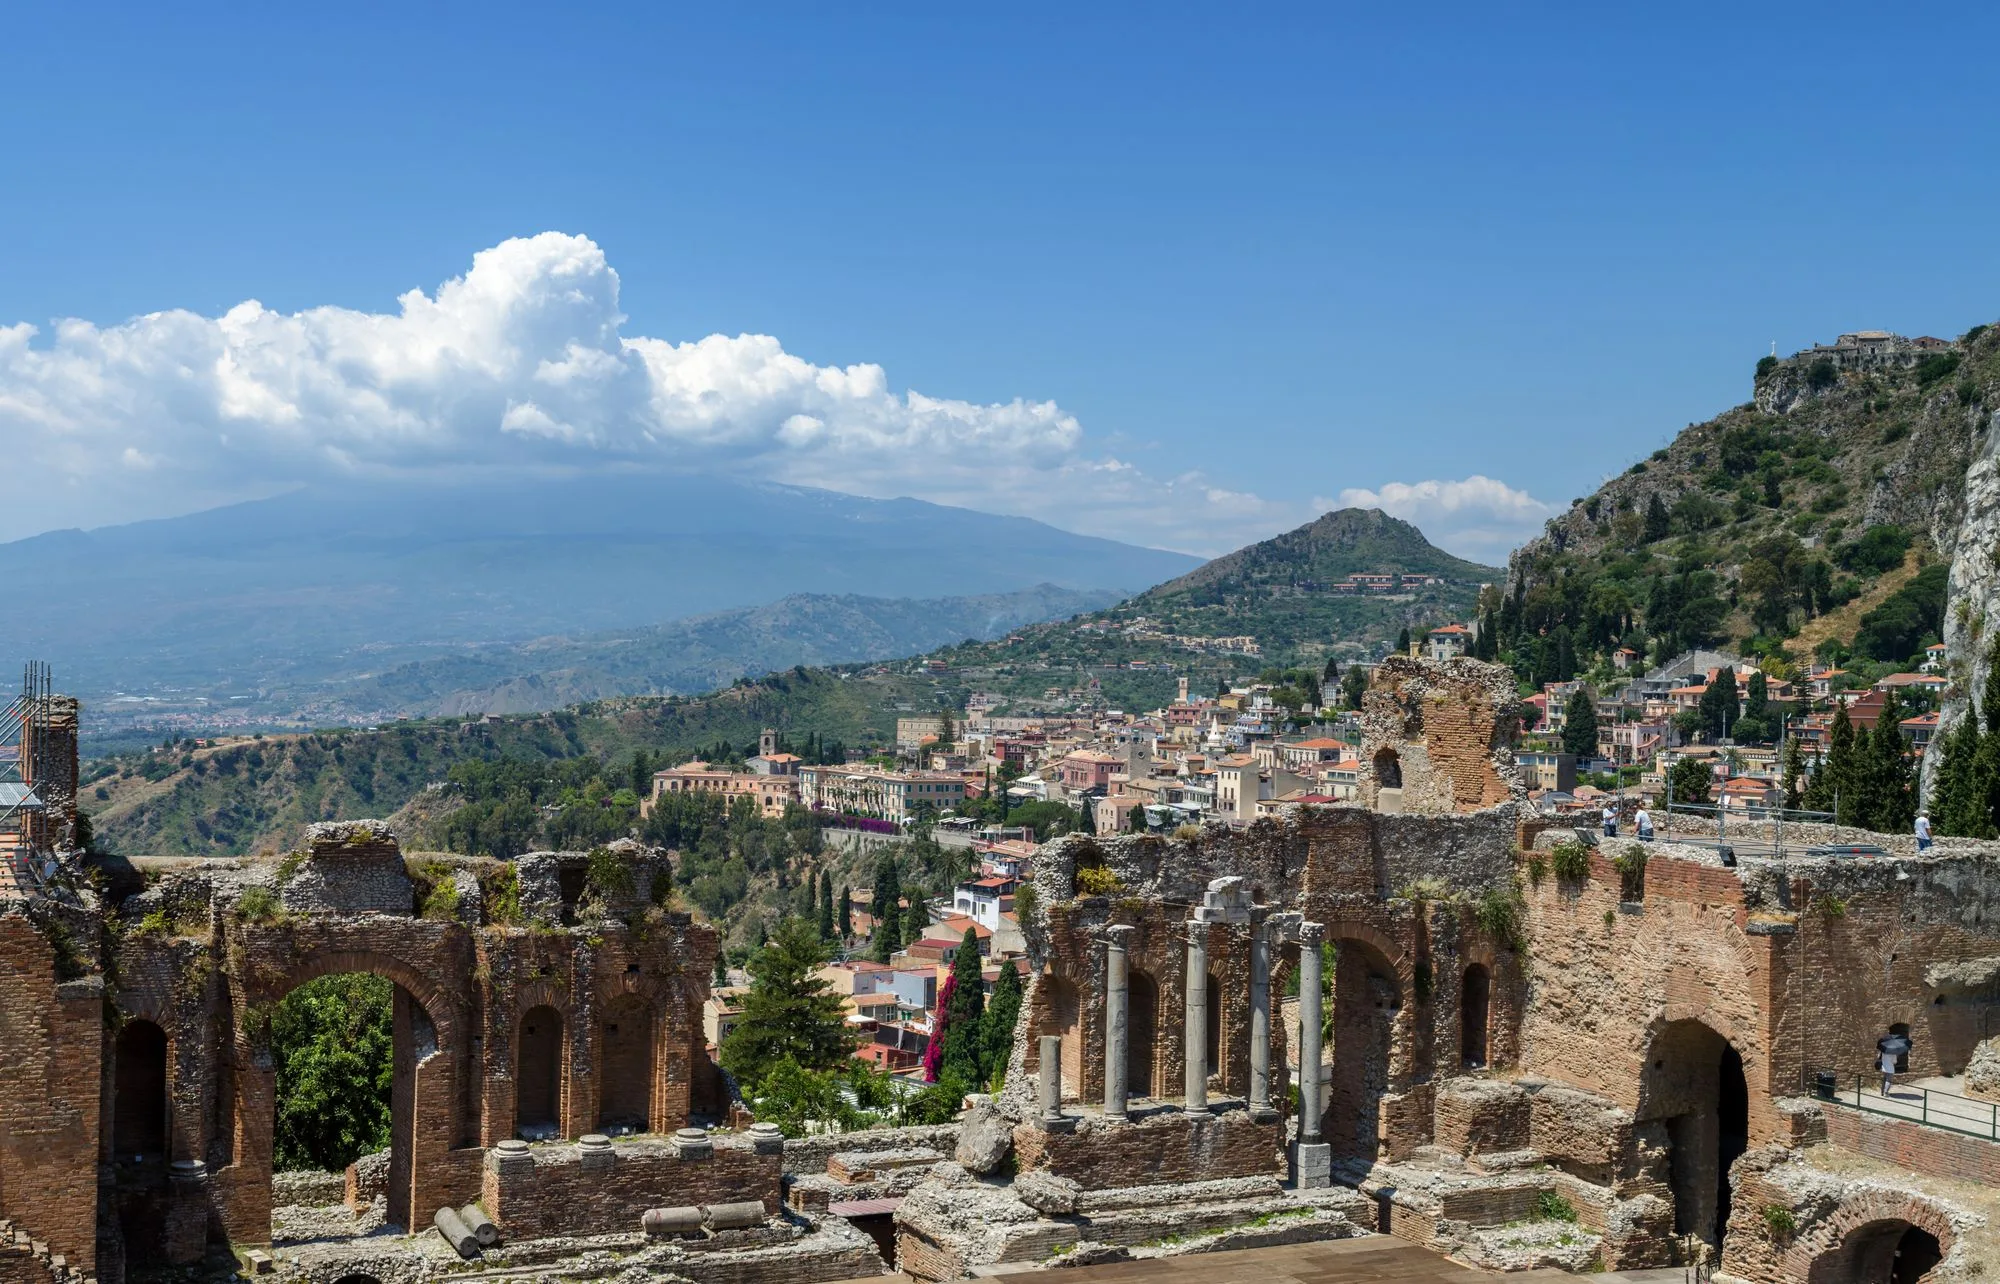
Wie op Sicilië zoekt, kijkt eigenlijk naar twee markten. De eerste is de kust met namen die iedereen kent: Taormina aan de oostkust, Cefalù aan de noordkust en Ortigia, het oude eiland van Siracusa. De tweede is het binnenland en de kleinere kustplaatsen, waar dorpshuizen soms voor enkele duizenden euro's te koop staan. Voor de financiering zijn het twee verschillende verhalen.
De cijfers van de Agenzia delle Entrate laten dat ook zien. Volgens het Rapporto Immobiliare 2026, verschenen op 21 mei 2026, werden in 2025 op Sicilië 53.590 woningen verkocht, 7,0% meer dan een jaar eerder. De geschatte gemiddelde opbrengst per verkochte woning bleef met 95.800 euro onder de 100.000 euro; alleen in Calabrië, Basilicata, Molise en Sicilië lag dat gemiddelde zo laag. Van de aankopen door particulieren werd 33,0% met een hypotheek gefinancierd, tegen 45,9% in heel Italië. Twee op de drie particuliere kopers op Sicilië betalen dus zonder hypotheek, ook al groeide het aantal aankopen met hypotheek in 2025 met 19,9%.
Van Taormina tot Mussomeli in OMI-cijfers
Het Osservatorio del Mercato Immobiliare (OMI) van de Agenzia delle Entrate geeft elk halfjaar per gemeente en per zone een bandbreedte in euro per vierkante meter, voor woningen in normale staat en gemeten over het bruto oppervlak. Het is geen taxatie van een concreet pand, maar wel de meest neutrale maatstaf die er is. Dit zijn de bedragen voor het eerste halfjaar van 2026:
- Taormina: in het centrum 3.700 tot 5.500 euro voor gewone woningen (abitazioni civili). Beneden aan zee, in Mazzeo, Mazzarò en Villagonia, 2.500 tot 3.700 euro, en voor villa's 3.200 tot 4.700 euro. In de wijken Trappitello, Mastrissa en Chianchitta landinwaarts zakt het naar 870 tot 1.250 euro.
- Cefalù: in het centrum 2.500 tot 3.700 euro voor gewone woningen; langs de kust bij Capo Plaia, Mazzaforno en Kalura 2.050 tot 2.950 euro.
- Siracusa: op Ortigia 2.150 tot 2.750 euro voor gewone woningen, in de minder opgeknapte Graziella-wijk van Ortigia 1.200 tot 1.750 euro, en op het vasteland, in de centrale zone rond de Corso Gelone, 950 tot 1.250 euro.
- Mussomeli (provincie Caltanissetta): in het centrum 480 tot 660 euro voor gewone woningen, en in de zone Madrice in het oude centrum 180 tot 260 euro voor eenvoudige woningen.
- Sambuca di Sicilia (provincie Agrigento): in het centrum 380 tot 570 euro voor gewone woningen en 230 tot 340 euro voor eenvoudige.
Het centrum van Taormina noteert per vierkante meter dus vijftien tot dertig keer zoveel als een eenvoudig huis in het oude centrum van Mussomeli. Binnen één stad is het verschil soms net zo groot als tussen twee regio's: wie op Ortigia koopt, koopt in een andere markt dan wie aan de overkant van het kanaal rond de Corso Gelone koopt. Een bank ziet dat verschil terug in de taxatie, de perizia.
De 1-euro-huizen: wat er echt in de voorwaarden staat
Bekende 1-euro-projecten op Sicilië zijn die van Mussomeli en Sambuca di Sicilia. Een landelijke regeling bestaat niet: elke gemeente stelt haar eigen reglement vast, en vaak is de gemeente niet eens de verkoper. De burgemeester van Mussomeli zei in een interview dat idealista in april 2024 publiceerde en in mei 2025 opnieuw plaatste, dat de huizen van particulieren zijn en dat de gemeente vraag en aanbod bij elkaar brengt. Volgens hem waren er toen ongeveer 450 verkopen afgerond, en kosten de huizen die nog te koop staan niet allemaal 1 euro maar ruwweg 2.000 tot 8.000 euro.
Wat een koper in Mussomeli tekent, staat in het aanvraagformulier van de gemeente, gebaseerd op het reglement dat de gemeenteraad op 9 april 2015 vaststelde (besluit nummer 15). Je verplicht je om:
- de notariële akte te tekenen binnen zes maanden nadat de toewijzing definitief is;
- alle kosten van de overdracht te dragen: notaris, registratie, overschrijving en kadastrale aanpassingen;
- binnen een jaar na de aankoop een renovatieproject in te dienen, met alle vereiste adviezen;
- binnen zes maanden na de bouwvergunning met de werken te beginnen;
- een borgstellingspolis (polizza fideiussoria) van 5.000 euro af te sluiten ten gunste van de gemeente, drie jaar geldig. Kom je je verplichtingen niet na, dan mag de gemeente de polis innen of het pand overnemen.
Ook bij een prijs van 1 euro betaal je belasting. Bij aankoop van een particulier is de registratiebelasting 9%, met een minimum van 1.000 euro, plus 50 euro hypothecaire en 50 euro kadastrale belasting. Een huis van 1 euro kost je bij de notaris dus minstens 1.100 euro aan belastingen, nog voor zijn honorarium. Andere gemeenten werken met andere bedragen en termijnen. Lees daarom altijd het reglement dat op dat moment geldt bij de gemeente zelf, en reken niet op een programma dat alleen in de pers is aangekondigd.
Waarom een kleine hypotheek duur uitvalt
De Banca d'Italia beschrijft de perizia als het rapport van een technicus, aangewezen door de bank, dat de waarde vaststelt van het pand waarop de hypotheek komt. Een bank leent in het algemeen niet meer dan 80% van die waarde, en voor kopers zonder Italiaans inkomen noemen Italiaanse gidsen ongeveer 50 tot 70%. Voor een kleine aankoop speelt nog iets anders: de vaste kosten van een krediet wegen zwaarder naarmate het bedrag kleiner is.
De Banca Agricola Popolare di Sicilia in Ragusa rekent in haar informatieblad voor woningkredieten van 1 oktober 2026 met 1.000 euro dossierkosten en gemiddeld 262,30 euro voor de taxatie, en leent in principe tot 80% van de waarde die de taxateur vaststelt. Haar voorbeeld voor een variabele rente is het maandgemiddelde van de 3-maands Euribor plus 1,25 procentpunt, op dat moment 3,882%. Een bank in het naburige Puglia, de Banca Popolare di Puglia e Basilicata, noemt in haar blad van dezelfde datum een minimumbedrag van 40.000 euro. Daarbij komt voor een tweede woning 2% vervangende belasting (imposta sostitutiva) over het geleende bedrag, en de notaris voor de hypotheekakte.
Rekenvoorbeeld. Je koopt een appartement van 95.000 euro in Siracusa, buiten Ortigia, en leent 60%: 57.000 euro. Met de bedragen van de Siciliaanse bank als voorbeeld betaal je 1.000 euro dossierkosten, 262,30 euro voor de taxatie en 1.140 euro imposta sostitutiva: samen 2.402,30 euro, ruim 4% van wat je leent, nog zonder notaris voor de hypotheekakte en zonder verzekering. Op een krediet van 200.000 euro zijn dezelfde posten 5.262,30 euro, ongeveer 2,6%. Hoe kleiner de aankoop, hoe minder een Italiaanse hypotheek oplevert.
Bij een 1-euro-huis houdt het rekenen nog eerder op. De OMI geeft voor een eenvoudige woning in de oude wijk van Mussomeli 180 tot 260 euro per vierkante meter, in normale staat. Een huis dat leeg staat en een renovatie nodig heeft, zal een taxateur doorgaans lager waarderen. Zelfs na een volledige renovatie kom je in de duurste centrale zone van Mussomeli op hooguit 660 euro per vierkante meter: voor 90 vierkante meter is dat 59.400 euro, en 60% daarvan is 35.640 euro. Dat ligt onder het minimum van 40.000 euro dat de Apulische bank hanteert. Voor dit segment is eigen geld daarom in de praktijk de enige route, in elk geval tot het huis bewoonbaar is.
Taormina, Cefalù en Ortigia: hier past een hypotheek wel
Aan de kust liggen de bedragen hoog genoeg voor een gewone financiering. Een appartement in het centrum van Cefalù of op Ortigia kost al snel meer dan het minimum van een bank, en de OMI-bandbreedtes geven een taxateur houvast. Twee dingen vragen wel aandacht. Ten eerste gelden voor oude panden in historische centra dezelfde Italiaanse regels voor de akte als overal: de kadastrale gegevens moeten kloppen met de werkelijke toestand, en voor wat na 17 maart 1985 is gebouwd moet de vergunning in de akte staan. We leggen die regels uit in onze gids over waar je in Puglia kunt kopen, waar ze bij trulli en masserie vaak de doorslag geven. Ten tweede ligt een vraagprijs in Taormina of Cefalù soms boven de bovenkant van de OMI-bandbreedte. Wat de taxateur niet volgt, betaal je zelf.
Hoeveel je met Nederlands inkomen kunt lenen, staat in de gids over hoeveel je kunt lenen voor een Italiaanse hypotheek. De Italiaanse belastingen en kosten bij de aankoop staan in onze gids over de kosten van een huis kopen in Italië.
Eigen geld uit Nederland: wat dat fiscaal betekent
Omdat een kleine aankoop op Sicilië meestal zonder Italiaanse hypotheek gebeurt, komt het geld vaak uit Nederland: spaargeld, een erfenis of overwaarde op de eigen woning. Betaal je uit spaargeld, dan blijft het vermogen in box 3, maar het verschuift van banktegoed naar overige bezittingen. Een tweede woning buiten Nederland valt daar volgens de Belastingdienst onder, met een vast forfaitair rendement van 6,00% voor 2026. Maak je overwaarde vrij met een extra lening op je Nederlandse huis, dan is die lening voor de woning op Sicilië een box 3-schuld en geen aftrekbare eigenwoningschuld. Hoe dat werkt en wat een Nederlandse geldverstrekker daarvoor vraagt, lees je in onze gids over overwaarde gebruiken voor een woning in Italië.
Plan bij een 1-euro-huis of een ander renovatieproject ook het geld voor de werken zelf. Dat moet er zijn voordat de termijnen van de gemeente beginnen te lopen, want een bank financiert doorgaans pas mee als het huis weer een waarde heeft die een taxateur kan onderbouwen.
Praktische checklist
- Zoek de OMI-bandbreedte op voor de zone van de woning: op Sicilië verschilt die binnen één stad sterk.
- Lees bij een 1-euro-huis het geldende reglement van de gemeente zelf, met termijnen en de borgstelling.
- Reken bij een prijs van 1 euro toch op minstens 1.100 euro aan belastingen, plus notaris en kadaster.
- Leg de vaste kredietkosten naast het leenbedrag: bij een lening van 57.000 euro zijn ze in ons voorbeeld al ruim 4%.
- Zorg dat het geld voor de renovatie klaarstaat voordat je tekent.
- Laat juridische en fiscale vragen apart beoordelen, ook voor box 3.
Veelgestelde vragen
Verder lezen over kopen in Italië
Wat aanvragers ons over kleine aankopen schrijven
Van de 356 aanvragen die wij tussen 27 mei en 9 oktober 2026 in ons hele netwerk ontvingen, gingen er 106 over Italië, en daarin werd Sicilië 7 keer als voorkeursregio genoemd. In 10 van de 285 aanvragen met een eigen bericht noemde iemand een aankoopprijs onder 100.000 euro. Dat zijn precies de aankopen waarbij de vaste kosten van een Italiaanse hypotheek zwaar wegen. Het zijn cijfers van het hele netwerk, alle bestemmingen samen, niet van Sicilië alleen, en we citeren geen enkele aanvraag.
Wie deze gids maakte. Bas Terpstra maakt, beoordeelt en keurt elke gids goed, met AI-tools en openbare bronnen als startpunt. Regels en bedragen veranderen, dus gebruik dit als algemene informatie en controleer de details voor je eigen situatie.